Calculadora de compensación por filtración de datos: la verdad
By Mason ArnaoPublished
By Mason ArnaoReviewed by Mason Arnao
Ninguna calculadora de compensación por filtración de datos puede decirte de antemano cuánto vas a cobrar. Tu pago depende de las reglas de tu acuerdo, de las categorías en las que califiques, de lo que puedas demostrar con documentos y de cuántas personas presenten reclamos. Lo que sí puedes calcular tú mismo es qué pedir y con qué pruebas, y entender por qué la cifra final puede subir o bajar.
El acuerdo de Equifax de 2019 lo muestra bien. La orden judicial del caso Equifax fijó un tope de 20,000 dólares por persona para pérdidas de bolsillo y un pago alternativo de hasta 125 dólares. También previó reducir los pagos de forma proporcional si los reclamos superaban esos límites. Como ese pago alternativo en efectivo tenía un fondo total de 31 millones de dólares, la FTC advirtió que quienes eligieran el efectivo podrían recibir mucho menos de 125 dólares.
En esta guía verás cómo se reparte el dinero de un acuerdo por categorías y topes, y por qué el pago pro rata puede reducir el monto anunciado. También verás qué gastos y qué tiempo conviene documentar para armar tu propio cálculo. Después explicamos qué implica quedarte en la demanda colectiva o excluirte, cómo protegerte mientras esperas el pago y en qué situaciones vale la pena pedir orientación.
Respuesta corta: ninguna calculadora puede adivinar tu pago
Ninguna calculadora en línea puede decirte cuánto vas a recibir por una filtración de datos. Tu pago depende de las reglas del acuerdo que te corresponde y de cuántas personas presentan un reclamo. No existe una fórmula general que sirva para todos los casos.
Cada acuerdo fija sus propias categorías de pago y sus propios topes. Una calculadora genérica no conoce esas reglas. Por ejemplo, la orden del acuerdo de Equifax con la FTC definió varias categorías:
- Pérdidas de bolsillo, con un tope de 20,000 dólares por persona.
- Compensación por el tiempo perdido.
- Un pago alternativo de hasta 125 dólares.
Esa misma orden indicaba que los pagos se reducirían de forma proporcional (pro rata) si los reclamos superaban los topes, y que podrían aumentar si sobraba dinero. El acuerdo cubría a unos 147 millones de consumidores, así que el número de reclamos podía cambiar mucho el resultado.
El monto anunciado no siempre es el que llega. En el caso de Equifax, la FTC advirtió que el pago alternativo en efectivo tenía un fondo limitado a 31 millones de dólares. Por eso, quienes eligieron el efectivo podían recibir mucho menos de 125 dólares.
Lo que sí puedes calcular
- Tus gastos: lo que pagaste por culpa de la filtración, siempre que tengas recibos o estados de cuenta que lo demuestren.
- Tu tiempo: las horas que dedicaste a resolver problemas causados por la filtración, anotadas con fechas y con lo que hiciste en cada caso.
Esos números te ayudan a llenar tu reclamo, pero no garantizan un pago concreto. En esta guía usamos el acuerdo de Equifax con la FTC solo como ejemplo de cómo se estructuran estos pagos. No es una estimación de lo que recibirás tú. Para saber qué aplica a tu caso, revisa siempre el aviso oficial de tu propio acuerdo.
Cómo se reparte el dinero de un acuerdo: categorías y topes
Un acuerdo por filtración de datos no reparte el dinero en partes iguales. Lo divide en categorías, y cada una tiene sus propias reglas y sus propios límites. El caso de Equifax lo muestra bien, porque sus términos están en un documento público. La orden judicial del acuerdo de Equifax de 2019 cubría a unos 147 millones de consumidores afectados y fijaba estas categorías:
| Categoría | Qué cubría | Límite |
|---|---|---|
| Pérdidas de tu bolsillo | Dinero que gastaste o perdiste por la filtración | Máximo de 20,000 dólares en total por persona |
| Compensación por tiempo | Horas dedicadas a proteger tu identidad o a recuperarte de un robo de identidad | Tope por hora y tope en el número de horas |
| Pago alternativo | Para quien ya tenía monitoreo de crédito y no necesitaba el que ofrecía el acuerdo | Hasta 125 dólares |
Fíjate en las palabras máximo, tope y hasta. Indican el límite de lo que podías recibir, no la cantidad que ibas a recibir. Por eso una calculadora que multiplica horas por una tarifa, o que suma gastos sin tener en cuenta estos límites, puede darte una cifra que el acuerdo nunca va a pagar.
Tu acuerdo tiene sus propias reglas
Equifax sirve como ejemplo, pero cada acuerdo es distinto. Otro caso puede tener categorías diferentes, otros límites o requisitos de prueba más estrictos. Lo que define qué se aplica a ti es el aviso oficial de tu caso, junto con el sitio web del administrador del acuerdo. Antes de hacer cualquier cálculo, busca en ese aviso tres cosas:
- Qué categorías de pago existen.
- Cuál es el límite de cada una.
- Qué documentos te piden para reclamar en cada categoría.
Pago pro rata: por qué el monto anunciado puede bajar
La cifra que ves en el aviso de un acuerdo suele ser un máximo, no una promesa. Si muchas personas presentan reclamos válidos, ese máximo puede reducirse. Esto se debe a la regla del pago pro rata.
Qué significa “pro rata”
Cada categoría de compensación tiene un fondo con un límite. Si la suma de los reclamos válidos supera ese fondo, el dinero no alcanza para pagar a todos el monto completo. Por eso, todos los pagos de esa categoría se reducen en la misma proporción. Por ejemplo, si los reclamos válidos suman el doble de lo disponible, cada persona recibe aproximadamente la mitad de lo que pidió. Nadie queda fuera, pero todos reciben menos.
El caso Equifax: un ejemplo real
- El pago alternativo en efectivo se anunciaba como de hasta 125 dólares. Sin embargo, según la FTC, el fondo para esa opción tenía un tope de 31 millones de dólares.
- La misma comisión advirtió que, debido a la gran cantidad de reclamos, quienes eligieron el efectivo podrían recibir mucho menos de 125 dólares.
El ajuste también puede ser hacia arriba
La regla funciona en ambas direcciones. La orden judicial del acuerdo de Equifax preveía reducir los pagos pro rata cuando se superaran los topes. También establecía que, si sobraba dinero, los pagos podían aumentar pro rata para quienes tuvieran reclamos válidos.
En la práctica, el monto final depende de cuántas personas reclamen y de cuánto dinero quede en cada categoría. Por eso nadie puede calcularlo con exactitud de antemano, y ninguna calculadora en línea tampoco.
Tu cálculo personal: qué gastos y qué tiempo documentar
Antes de llenar el formulario de reclamo, arma tu propia cuenta con pruebas. Los acuerdos suelen pagar por separado el dinero que perdiste y el tiempo que dedicaste. En el caso de Equifax, por ejemplo, la orden incluía pérdidas de bolsillo con un tope de 20,000 dólares por persona y compensación por tiempo. Cada acuerdo fija sus propias categorías, así que lee el aviso del tuyo y ordena tus datos según esas categorías.
1. El dinero que gastaste por la filtración
- Cargos por congelar o descongelar tu reporte de crédito.
- Pagos a servicios profesionales contra el robo de identidad.
- Cargos no autorizados que tu banco o tu tarjeta no te devolvieron.
2. El tiempo que dedicaste
Cada vez que cambies contraseñas, llames a tu banco o revises tus reportes de crédito, anótalo en el momento. Un registro sencillo como este te ahorra trabajo después:
| Fecha | Actividad | Minutos | Prueba |
|---|---|---|---|
| Día de la actividad | Llamada al banco por un cargo extraño | Tiempo real | Número de caso o correo de confirmación |
| Día de la actividad | Revisión de reportes de crédito | Tiempo real | Captura de pantalla o descarga del reporte |
3. Los documentos que conectan cada gasto con la filtración
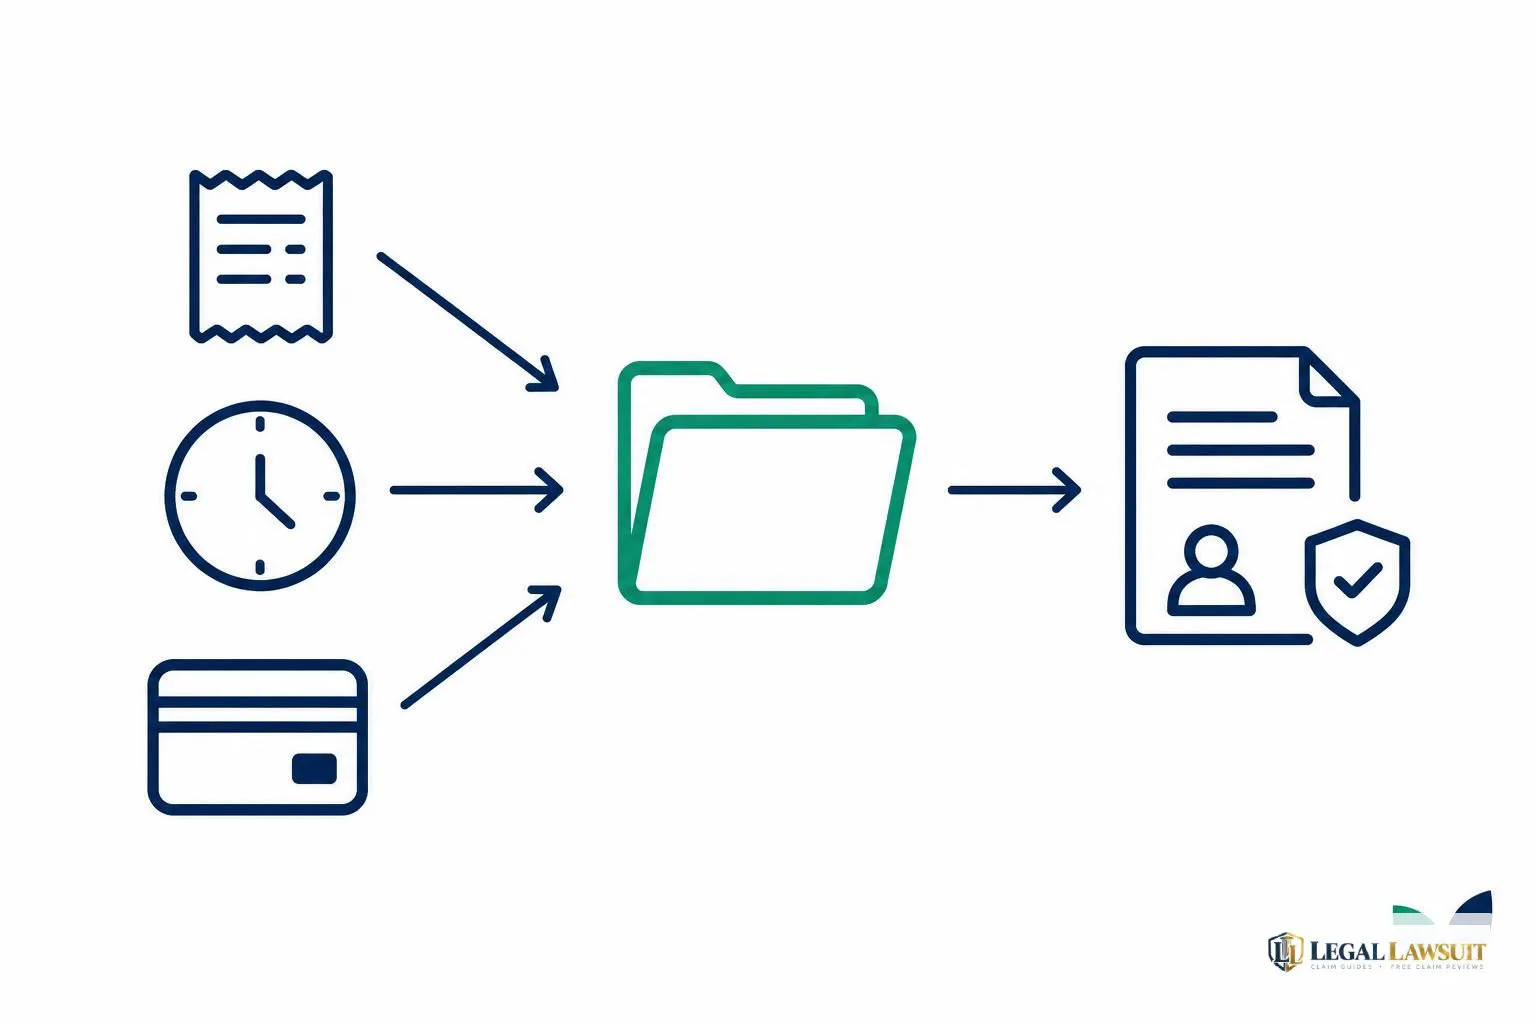
Guarda estados de cuenta, recibos y correos en una sola carpeta, impresa o digital. Lo importante es que cada documento muestre la fecha y el motivo del gasto, para que se vea con claridad su relación con la filtración.
4. Qué información tuya se expuso
Revisa el aviso de la empresa y fíjate si se filtró una contraseña, tu número de Seguro Social o tus datos bancarios. De eso dependen tus pasos de protección y los gastos que podrías tener. La FTC recomienda cambiar tus contraseñas de inmediato y consultar IdentityTheft.gov/databreach según el tipo de dato expuesto. Anota también el tiempo que te tome seguir esos pasos.
Quedarte en la demanda colectiva o excluirte
Si recibes un aviso de un acuerdo por una filtración de datos, tienes dos caminos: quedarte en el grupo y presentar tu reclamo dentro del acuerdo, o pedir que te excluyan. Lo importante es que la decisión es tuya y que el aviso te dice cómo y hasta cuándo tomarla.
Qué debe incluir el aviso
En una demanda colectiva federal por daños, que corresponde a la categoría de la Regla 23(b)(3), la Regla 23 de Procedimiento Civil Federal exige que el tribunal ordene el mejor aviso posible según las circunstancias. Eso incluye aviso individual a todos los miembros que se puedan identificar con un esfuerzo razonable. El aviso debe explicar, en lenguaje claro:
- Que el tribunal excluirá a quien lo solicite.
- Cómo y en qué plazo debes pedir la exclusión.
- Que la sentencia será obligatoria para los miembros que no se excluyan.
Qué significa cada opción
Si te quedas: quedas obligado por el resultado del acuerdo. Cobras según las categorías y reglas de pago del acuerdo, pero en general renuncias a demandar por tu cuenta por los mismos hechos.
Si te excluyes: no recibes dinero del acuerdo, pero conservas tu derecho a presentar tu propio reclamo. Ese camino exige reunir tus pruebas, demostrar tus daños y cumplir los plazos legales por tu cuenta. Si estás considerando esta opción, puede ayudarte entender cómo funciona un reclamo individual por daños: pruebas y plazos antes de que venza la fecha de exclusión.
Si el caso está en un tribunal estatal
La Regla 23 se aplica en los tribunales federales. Si la demanda colectiva se tramita en un tribunal estatal, se rige por las reglas de ese estado, que pueden ser distintas. Lee con atención el aviso que recibas: allí deben figurar las opciones y fechas que se aplican a tu caso.
Protégete mientras esperas el pago
Un acuerdo puede tardar meses o años en pagar, pero tu información ya está expuesta. Estos pasos no dependen del caso y puedes darlos hoy.
1. Cambia tus contraseñas ahora
Si recibes un aviso de filtración, la FTC recomienda cambiar de inmediato la contraseña de la cuenta afectada. Haz lo mismo en cualquier otra cuenta donde uses una contraseña igual o parecida. Así evitas que una sola filtración abra la puerta a tu correo, tu banco o tus compras en línea.
2. Sigue los pasos según el dato expuesto
No es lo mismo que se filtre tu correo electrónico que tu número de Seguro Social o los datos de tu tarjeta. En IdentityTheft.gov/databreach encontrarás qué hacer según el tipo de información que quedó expuesta. Revisa el aviso que recibiste para saber exactamente qué datos se vieron afectados.
3. Si alguien usa tu información, repórtalo
Si notas cargos que no reconoces, cuentas abiertas a tu nombre u otras señales de robo de identidad, puedes reportarlo a la FTC:
- En línea, en IdentityTheft.gov
- Por teléfono, al 1-877-438-4338
Al hacer el reporte puedes obtener un plan de recuperación personal con los pasos que te corresponden. Guarda una copia del reporte junto con el resto de tus documentos del caso, porque también te sirve para documentar el tiempo y los gastos que te generó la filtración.
4. Dudas sobre tu reclamo: ve directo al administrador
Para preguntas sobre un acuerdo concreto, como el estado de tu reclamo, la fecha de pago o un cambio de dirección, comunícate con el administrador del acuerdo. En el caso de Equifax, la FTC indicó que los consumidores podían contactar directamente al administrador. Usa siempre el teléfono, el correo o el formulario que aparecen en la página oficial del caso. No uses los datos de contacto que lleguen en un mensaje que no esperabas.
Cuándo vale la pena pedir orientación
Muchas personas pueden presentar su reclamo solas. Pedir orientación tiene más sentido en dos situaciones: cuando tus pérdidas son altas o cuando el aviso te resulta confuso.
Si tus pérdidas parecen mayores que los topes
Los acuerdos suelen limitar cuánto puede recibir cada persona. En el caso de Equifax, por ejemplo, el reembolso de pérdidas de bolsillo tenía un tope de 20,000 dólares por persona según la orden del acuerdo. Si tus gastos documentados superan claramente el límite de tu acuerdo, conviene entender tus opciones antes de la fecha de exclusión que indica el aviso.
En las demandas colectivas federales de este tipo, el aviso debe informarte que puedes pedir que te excluyan. También debe explicar que la sentencia obliga a quienes no se excluyen. Si dejas pasar esa fecha sin decidir, quedas dentro del acuerdo y de sus reglas.
Si no entiendes el aviso o el formulario
Los avisos usan lenguaje técnico, y los formularios piden pruebas concretas. Legal Lawsuit puede ayudarte a:
- Ordenar tus recibos, estados de cuenta y registros de tiempo.
- Identificar qué categoría de pago encaja con lo que perdiste.
- Preparar una lista clara de preguntas sobre fechas, requisitos y opciones.
Así llegas mejor preparado a cualquier conversación con el administrador del acuerdo o con un abogado, si decides consultar a uno.
Lo que ninguna orientación puede prometer
Nadie puede garantizarte un monto. Lo que recibas depende de las reglas de tu acuerdo y de que tu reclamo sea válido y esté bien documentado. La orientación sirve para que tomes decisiones informadas a tiempo. Tú decides si quedarte, excluirte o simplemente presentar tu reclamo.
Preguntas frecuentes
¿Por qué recibí mucho menos de lo que anunciaba el acuerdo?
El monto anunciado suele depender de cuántas personas reclamen. En el caso de Equifax, la FTC explicó que el pago alternativo en efectivo de hasta 125 dólares tenía un fondo con tope de 31 millones de dólares. También advirtió que quienes eligieran el efectivo podrían recibir mucho menos de 125 dólares. Cuando muchas personas se reparten un fondo fijo, la parte de cada una baja.
Si tu pago no coincide con lo que esperabas, compáralo con la opción que marcaste en tu formulario de reclamo. Para resolver dudas sobre tu caso concreto, el contacto indicado es el administrador del acuerdo que aparece en tu aviso oficial.
¿Me pueden pagar por el tiempo que pasé protegiendo mi identidad?
Depende de cada acuerdo, pero algunos lo contemplan. La orden judicial del acuerdo de Equifax incluía una categoría de compensación por tiempo, además del reembolso de pérdidas de bolsillo con un tope de 20,000 dólares por persona. Esa misma orden preveía reducir los pagos de forma proporcional si los reclamos superaban los topes.
Lee en tu aviso qué cuenta como tiempo reembolsable y qué pruebas piden. Mientras tanto, anota la fecha de cada gestión, qué hiciste y cuánto tiempo te llevó.
¿Qué pasa si no hago nada después de recibir el aviso de una demanda colectiva?
En los tribunales federales, la Regla 23 de Procedimiento Civil Federal exige que el aviso en ciertas demandas colectivas te informe de tu derecho a pedir la exclusión. También establece que la sentencia obliga a los miembros del grupo que no se excluyen. Por eso, si no haces nada, normalmente sigues dentro del grupo y quedas sujeto al resultado.
Quedarte dentro no siempre significa cobrar automáticamente. Revisa si tu aviso exige llenar un formulario de reclamo y cuál es la fecha límite para enviarlo.
¿Qué hago primero si mis datos aparecen en una filtración?
La FTC recomienda cambiar tus contraseñas de inmediato después de recibir un aviso de filtración. En IdentityTheft.gov/databreach encontrarás pasos según el tipo de dato expuesto, por ejemplo tu número de Seguro Social o los datos de tu tarjeta.
Si alguien ya usó tu información, puedes reportar el robo de identidad en IdentityTheft.gov o al 1-877-438-4338 y obtener un plan de recuperación. Guarda una copia de ese reporte junto con tus demás comprobantes.
Fuentes
- Equifax, Inc.: Stipulated Order for Permanent Injunction and Monetary Judgment · Federal Trade Commission · 2019-07-23
- FTC Encourages Consumers to Opt for Free Credit Monitoring, as part of Equifax Settlement · Federal Trade Commission · 2019-07-31
- Rule 23. Class Actions (Federal Rules of Civil Procedure) · Legal Information Institute, Cornell Law School
- Have you been affected by a data breach? Read on · Federal Trade Commission (Consumer Advice) · 2022-10-24
Este artículo es información general, no asesoría legal. Las leyes y los plazos varían según el estado y cambian con el tiempo; consulte las fuentes enlazadas o hable con un abogado con licencia sobre su situación.
Related Posts

You have the right to say no to medical treatment, but in an injury, disability, or workers' comp claim that choice can lower or stop your benefits. Here is how each system treats a refusal, and which reasons the rules accept.
Learn about burns, dental trauma, and other documented vaping explosion injuries, then organize product details and treatment records for reporting and a claim discussion.
MRS BPO, LLC is a debt collection and accounts receivable firm based in Cherry Hill, New Jersey. This guide covers what its letter has to tell you, how to dispute the debt in writing, and how to control contact while you check it.